互联网广告行业在过去十年中经历了爆发式增长,成为营销领域中最具活力和变革性的板块。随着技术迭代和用户行为变迁,广告主对媒体投放的需求从单一渠道购买演变为跨平台、数据驱动的全媒体整合。时至今日,互联网广告行业的前景究竟如何?全媒体广告代理还值得入局吗?本文将围绕行业趋势、媒体格局和代理模式展开分析。
一、互联网广告行业整体前景:稳中求变,结构分化
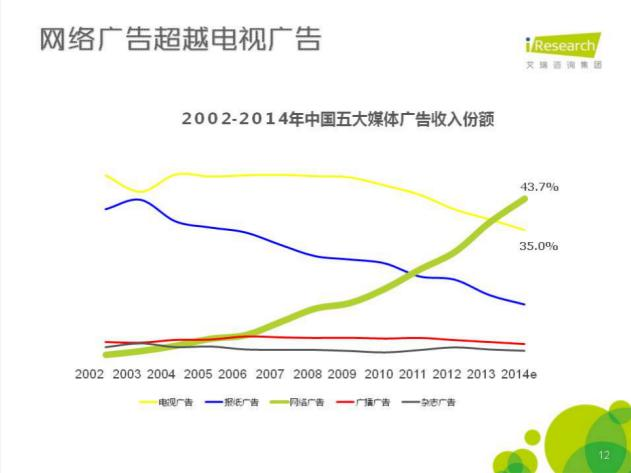
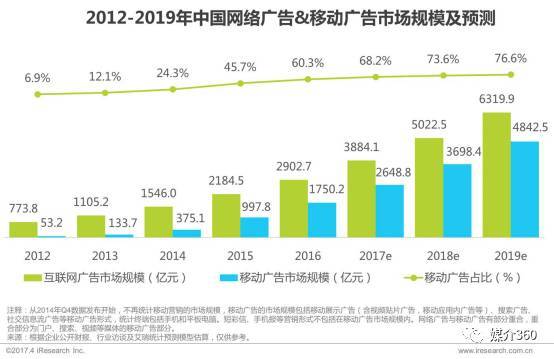
从宏观数据看,中国互联网广告市场整体规模仍在扩张,但增速已从早期的超高增长回落至个位数或低两位数区间。这意味着行业进入成熟期,不再是人人都能轻松分蛋糕的阶段。驱动力主要来自三个方面:
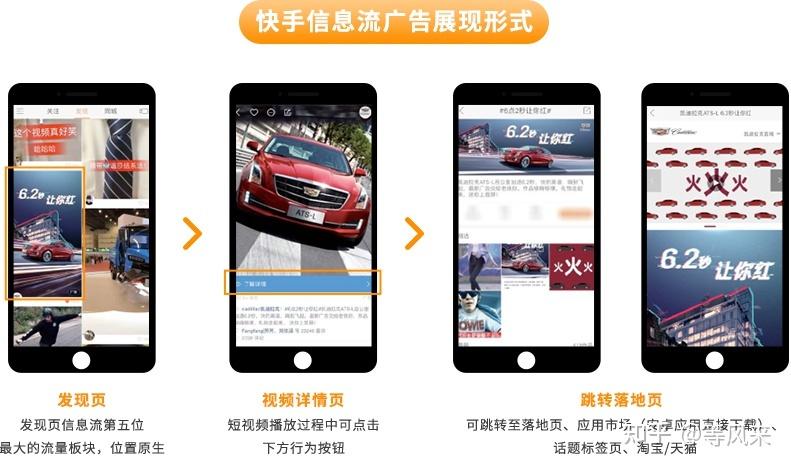
- 短视频与直播电商的广告变现持续强劲,抖音、快手、视频号等平台吸引了大量预算。
- 效果广告与私域运营结合,广告主更看重转化链路和ROI,而非单纯曝光。
- AI技术赋能投放,智能出价、自动生成创意、跨渠道归因等工具降低了投放门槛,也提高了代理服务的专业壁垒。
与此行业也面临挑战:流量红利见顶、获客成本上升、隐私政策收紧(如苹果ATT、安卓隐私沙盒)对精准定向造成影响。因此,互联网广告不再是粗放式增长,而是精细化运营的比拼。
二、媒体格局:从巨头割据到全媒体碎片化
当前互联网广告媒体可大致分为几大阵营:
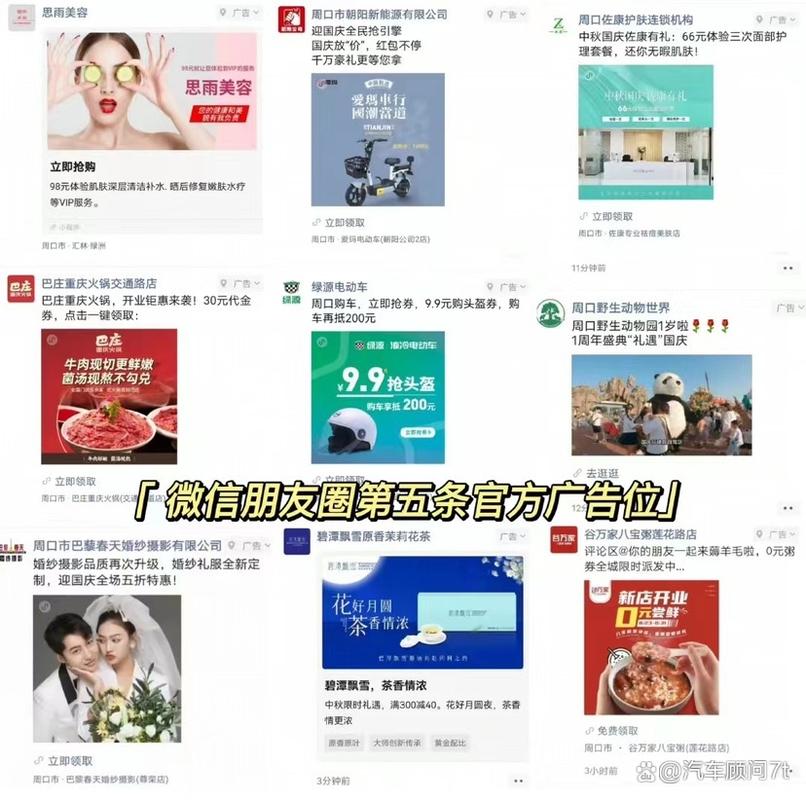
- 头部超级平台:字节跳动(抖音、今日头条)、腾讯(微信、视频号)、阿里巴巴、百度、快手等。它们占据大部分市场份额,广告产品成熟,代理体系也相对封闭。
- 中长尾媒体:小红书、B站、知乎、微博、垂直行业App等,覆盖特定人群,适合品牌种草或垂直效果投放。
- 出海媒体:Google、Meta、TikTok for Business等,面向跨境业务。
- 线下与OTT:电梯屏、户外大屏、智能电视等数字化屏幕,也逐步纳入程序化购买体系。
全媒体广告代理的核心价值,正是帮助广告主一站式覆盖这些碎片化媒体,解决账户管理、预算分配、创意适配和数据打通等问题。
三、现在还能做全媒体广告代理吗?
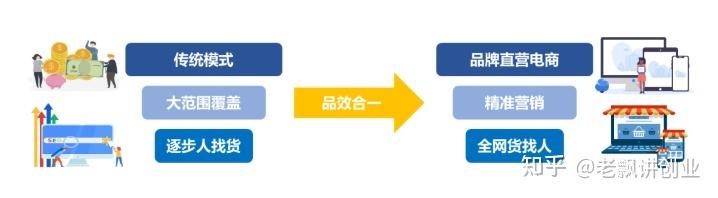
答案是:能,但玩法变了。传统“倒卖资源、赚取返点”的代理模式越来越难以为继,因为:
- 头部媒体返点透明化,利润空间被压缩。
- 广告主自建团队或使用SaaS工具的能力增强,对代理的依赖降低。
- 客户对效果要求苛刻,没有真本事的代理会被快速淘汰。
新的机会依然存在,尤其体现在以下几个方向:
- 垂直行业深耕:聚焦某个行业(如本地生活、教育培训、医疗、电商),提供行业化投放策略和素材创意,形成专业壁垒。
- 全链路服务:不仅做投放,还覆盖落地页优化、私域承接、数据分析、CRM对接,帮客户提升后端转化。
- 中小客户市场:大量中小企业缺乏专业投放能力,需要轻量级、低门槛的代运营服务,如按效果付费或套餐制。
- 新兴媒体红利:视频号、小红书、TikTok出海等仍处流量上升期,早期入局的代理能享受信息差红利。
- 技术驱动型代理:开发或集成自动化投放工具、AI创意生成、跨平台数据看板,用技术提升效率和效果。
四、入局建议与风险提示
如果你考虑进入全媒体广告代理领域,建议先评估自身资源:
- 是否有稳定的客户来源?
- 是否具备至少一个核心媒体的投放优化能力?
- 是否有足够的资金垫付广告费(部分媒体要求代理预付)?
- 是否理解数据合规与隐私政策?
风险方面,需注意媒体政策变动、客户账期拖延、返点波动、行业竞争加剧等问题。轻资产启动、聚焦细分、绑定少数优质客户,是降低风险的有效方式。
互联网广告行业依然有前景,但属于专业化、精细化运营者的时代。全媒体广告代理不是不能做,而是需要从资源型转向服务型、技术型和垂直型。只有在某一环节建立不可替代的价值,才能在竞争激烈的市场中存活并增长。